Saltar al contenido

Pérdidas importantes. Coordinación cuidadosa.

Pérdidas materiales catastróficas y reclamaciones complejas de seguros

Una pérdida material importante puede interrumpir operaciones, desplazar ocupantes e involucrar a varias aseguradoras, contratistas y partes con intereses financieros. Sotero Law ayuda a propietarios comerciales, asociaciones y negocios asegurados a evaluar la cobertura, la documentación y las cuestiones jurídicas que determinan los próximos pasos.

PERSPECTIVA PRÁCTICA. PROPÓSITO JURÍDICO.

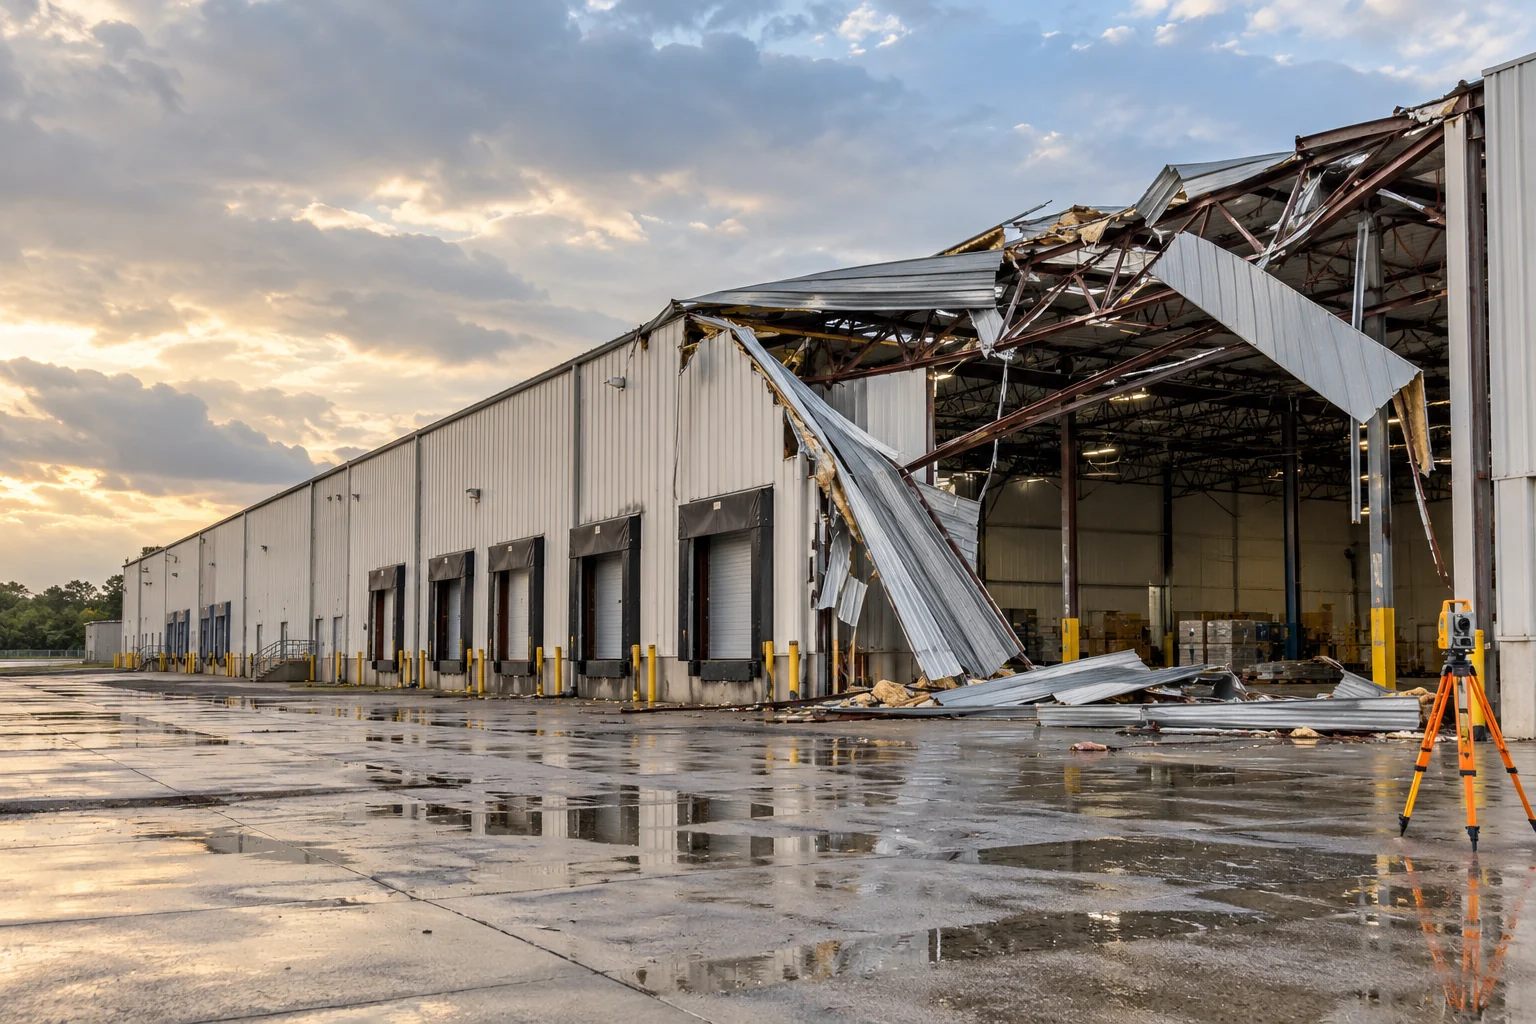
Almacén industrial con techo dañado por una tormenta y equipo de inspección profesional.

SU SITUACIÓN. SUS OBJETIVOS.

Una pérdida que va más allá del edificio

Los daños en un almacén, una propiedad comercial o un conjunto de edificios pueden plantear varias preguntas: qué causó el daño, cuáles bienes estaban asegurados, qué exige una reparación adecuada y cuáles pérdidas económicas contempla la póliza. Una estimación elevada no responde por sí sola a esas preguntas. Cada parte de la reclamación necesita una base documental y contractual clara.

La práctica se enfoca en daños materiales importantes y controversias complejas de seguros, incluidos daños por huracanes, viento, incendios, agua y otros eventos cuando pueda existir cobertura. Sotero Law organiza la relación entre los daños físicos, las condiciones de la póliza, la restauración y la continuidad del negocio para que la estrategia jurídica responda a la pérdida concreta.

CÓMO PUEDE AYUDAR SOTERO LAW

Revisión de pólizas y cobertura

Identificar intereses asegurados, niveles de cobertura, condiciones y disposiciones controvertidas.

Daños y reparaciones

Relacionar el evento, las inspecciones, la restauración y una valoración documentada.

Ingresos y gastos del negocio

Evaluar la cobertura contratada y los registros que sustentan una reclamación por interrupción.

Estrategia coordinada

Examinar comunicaciones, obligaciones procesales y vías apropiadas de resolución.

Identifique la póliza antes de presumir cobertura

La revisión coordinada comienza con las pólizas completas, sus anexos y endosos. Las coberturas primarias y en exceso, los asegurados designados, las ubicaciones cubiertas, los deducibles, las exclusiones y los deberes de aviso pueden afectar las opciones disponibles. Un certificado o una página de declaraciones puede identificar el seguro sin explicar sus limitaciones.

El viento y la inundación requieren análisis separados. El Programa del Seguro Nacional de Inundación, o NFIP, no incluye pérdidas por interrupción del negocio. Los seguros privados de inundación y las pólizas comerciales necesitan su propia revisión. Una tormenta, evacuación o cierre no establece por sí solo cobertura para todos los gastos derivados del evento.

Relacione los hallazgos técnicos con la documentación financiera

La reclamación debe vincular los daños observados con el evento, el alcance de las reparaciones y su costo justificado. Las fotografías, inspecciones, antecedentes de mantenimiento, planos originales, facturas de mitigación y estimaciones de contratistas ayudan a explicar la condición del inmueble y la restauración propuesta. Según la controversia, puede ser apropiada la participación de ingenieros, estimadores o profesionales contables independientes.

Las reclamaciones por ingresos del negocio y gastos adicionales requieren documentación propia. Importan la cobertura contratada, los supuestos que la activan, el período de restauración, el historial operativo y los gastos comprobados. Las proyecciones deben apoyarse en registros y supuestos explicados; no toda reducción de ingresos constituye una pérdida asegurada.

El siguiente paso depende de los hechos

Un pago insuficiente, una diferencia sobre las reparaciones y una denegación de cobertura pueden exigir respuestas distintas. Sotero Law revisa las comunicaciones, solicitudes de información, inspecciones y disposiciones de resolución de controversias antes de evaluar negociación, tasación contractual, mediación o litigio. Cada vía tiene límites; ninguna garantiza un pago ni resuelve necesariamente todas las cuestiones.

Los plazos de aviso, declaración jurada de pérdida y demanda judicial son distintos. Las reglas de Florida también dependen de la clasificación de la cobertura y las circunstancias. La disposición de sesenta días para pagar o denegar no se aplica universalmente a toda póliza comercial de gran escala. Los reclamos federales de inundación tienen requisitos propios. Una revisión oportuna permite identificar las obligaciones aplicables.

Experiencia en seguros y construcción que informa el análisis

Antes de ejercer la abogacía, Albert Sotero desarrolló y administró programas de seguros comerciales. Su trayectoria incluye suscripción, administración de programas, aseguradoras cautivas, reaseguro y acuerdos de administración de reclamaciones. Su experiencia en construcción y desarrollo aporta contexto práctico sobre las condiciones del edificio, el alcance de las reparaciones y las consecuencias operativas de una pérdida prolongada.

Esa experiencia empresarial previa informa su análisis jurídico y es distinta de su trayectoria como abogado. Fue admitido al Colegio de Abogados de Florida en 2024. La contratación comienza por identificar al cliente, verificar posibles conflictos y definir el asunto que se atenderá.
Preguntas frecuentes

¿Una pérdida importante permite reclamar automáticamente los límites de la póliza?

No. La recuperación depende de la pérdida asegurada, las disposiciones de la póliza, la ley aplicable y la prueba. La magnitud del evento no elimina exclusiones, deducibles ni la obligación de sustentar la reclamación.

¿Pueden incluirse los ingresos que dejó de recibir el negocio?

Es posible si se contrató la cobertura correspondiente y se cumplen sus condiciones. Los ingresos, los gastos adicionales y los daños físicos son cuestiones distintas. Las pólizas del NFIP no cubren la interrupción del negocio.

¿Deben esperar las reparaciones hasta resolver toda la controversia?

La seguridad, la mitigación, la conservación de pruebas y las obligaciones de la póliza deben analizarse conjuntamente. Obtenga orientación específica, documente las condiciones y trabajos necesarios, y conserve facturas y comunicaciones.

¿Qué ocurre si las aseguradoras atribuyen el daño a causas diferentes?

Deben revisarse de forma coordinada las pólizas, la prueba de las causas y los importes reclamados. Identifique a cada aseguradora y preserve la documentación original sin presumir que una sola póliza cubre todo.

LECTURAS RELACIONADAS

Información general, no asesoría para un asunto particular. Los hechos, las pólizas, los contratos, la ley aplicable y los plazos requieren revisión individual. Solicitar una consulta no crea una relación abogado-cliente ni detiene un plazo.

CONVERSEMOS SOBRE SU PRÓXIMO PASO

Una perspectiva clara para avanzar.

Solicitar una consulta